Domain kontakt-aufnehmen.de kaufen?
Wir ziehen mit dem Projekt
kontakt-aufnehmen.de um.
Sind Sie am Kauf der Domain
kontakt-aufnehmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kontakt-aufnehmen.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Peter Hyams - 2010 - Das Jahr, in dem wir Kontakt aufnehmen - Preis vom 21.10.2026 11:50:06 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : Warner Home, Binding : DVD, Label : Warner Home Video - DVD, Publisher : Warner Home Video - DVD, NumberOfDiscs : 1, RegionCode : 2, NumberOfItems : 1, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2000-01-26, runningTime : 111 minutes, theatricalReleaseDate : 1984-12-07, writers : Clarke, Arthur C., actors : Roy Scheider, Helen Mirren, John Lithgow, directors : Peter Hyams, music : David Shire3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
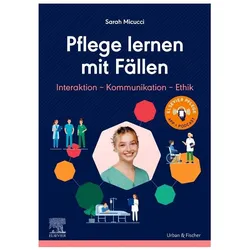
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Peter Hyams - 2010 - Das Jahr, in dem wir Kontakt aufnehmen - Preis vom 21.10.2026 11:50:06 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : Warner Home, Binding : DVD, Label : Warner Home Video - DVD, Publisher : Warner Home Video - DVD, NumberOfDiscs : 1, RegionCode : 2, NumberOfItems : 1, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2000-01-26, runningTime : 111 minutes, theatricalReleaseDate : 1984-12-07, writers : Clarke, Arthur C., actors : Roy Scheider, Helen Mirren, John Lithgow, directors : Peter Hyams, music : David Shire3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begegnung und Verständigung, Fachbücher von André Ritter15 Jahre seit der Gründung des Europäischen Instituts für interkulturelle und interreligiöse Forschung im Oktober 2004 sind Anlass genug, dankbar die bisherigen Erfahrungen und Einsichten unseres gemeinsamen Weges mit verschiedenen Projekten und Publikationen zu dokumentieren und das auf vielfältige Weise bisher Erreichte in einer Art Synopse zugleich kritisch zu reflektieren. Keineswegs zufällig sind es immer wieder hermeneutische Grundfragen im interreligiösen Dialog, die unsere Tätigkeit in Forschung und Lehre als Begegnung und Verständigung an jeweils unterschiedlichen Orten in Europa aufgeworfen hat. Darüber soll in und mit dieser Veröffentlichung Rechenschaft abgelegt werden. Auf diese Weise laden wir im Rahmen unserer Weg- und Lerngemeinschaft alle zum Gespräch ein, die mit uns über das Eigene im Fremden bzw. über das Fremde im Eigenen nachdenken wollen - unbeschadet der jeweiligen Herkunft, Kultur und Religion.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategie Verständigung, Fachbücher von Christine von OertzenDas Buch "Strategie Verständigung" von Christine von Oertzen beleuchtet die Rolle einer länderübergreifenden weiblichen Bildungselite, die 1917 ins Leben gerufen wurde, um die Verständigung zwischen den Völkern zu fördern und gleichzeitig das eigene wissenschaftliche Fortkommen zu unterstützen. In einer Zeit, die von den Schrecken des Ersten Weltkriegs geprägt war, entstand ein akademisches Netzwerk, das sich der doppelten Mission verschrieb, über nationale Grenzen hinweg zu agieren. Die Autorin rekonstruiert, wie die Initiatorinnen der International Federation of University Women (IFUW) ihre Ziele trotz der schwierigen politischen und wirtschaftlichen Rahmenbedingungen der folgenden Jahrzehnte verfolgten. Besonders hervorgehoben wird die Zeit des Nationalsozialismus, in der die IFUW sich für die akademische Fluchthilfe von Kolleginnen aus Deutschland einsetzte. Dieses Fachbuch bietet einen tiefen Einblick in die Herausforderungen und Erfolge dieser bemerkenswerten Bewegung.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.